
Introducción: fundamentos microeconómicos.
El Premio del Banco de Suecia en Ciencias Económicas en memoria de Alfred Nobel de 2026 fue otorgado a los economistas estadounidenses Robert E. Hall y Michael Woodford por sus contribuciones a los fundamentos microeconómicos de la estabilización macroeconómica.
Sus investigaciones procuran explicar cómo las decisiones de millones de hogares y empresas influenciadas por las expectativas sobre el futuro, determinan los resultados agregados y condicionan la eficacia de la política monetaria y fiscal.
El reconocimiento vuelve a colocar en el centro del debate una de las grandes cuestiones de la ciencia económica: ¿las autoridades pueden estabilizar la economía sin generar nuevas distorsiones o son quienes en realidad producen los desajustes que luego intentan corregir?
Comprender las fluctuaciones económicas es una tarea legítima y necesaria; pero diferente es creer que disponer de modelos matemáticos más sofisticados otorga a las autoridades la capacidad de dirigir como con una “receta” el proceso económico sin costos, errores ni consecuencias imprevistas.
En este sentido, los trabajos de Hall y Woodford, que algunos vinculan al nuevo keynesianismo, han contribuido a fundamentar herramientas que hoy utilizan los bancos centrales como las tasas de interés para controlar la inflación.
El Nobel de este año ofrece, por tanto, una oportunidad para examinar no solo los aportes de sus galardonados, sino también los límites de la política económica cuando pretende sustituir con decisiones administrativas una coordinación que emerge de millones de elecciones individuales.
Microfundamentos neoclásicos y teoría “moderna” de los bancos centrales
La estanflación de los 70 puso en cuestión importantes componentes del modelo keynesiano dominante, en particular su capacidad para explicar la coexistencia de inflación elevada y estancamiento económico.
También impulsó el desarrollo de enfoques que incorporaban las expectativas y las decisiones individuales en el análisis macroeconómico.
El Nobel de economía de 1995, Robert Lucas Jr., señaló que las decisiones económicas se modifican cuando cambian las políticas públicas. Su crítica exigía que la macroeconomía se construya sobre micro fundamentos, es decir considerando las decisiones individuales.
En 1978 Robert Hall formuló una hipótesis según la cual las familias planifican su consumo según la renta permanente esperada a lo largo de la vida.
El consumo actual incorpora la información disponible, por lo que, según esta hipótesis, solo varía ante la aparición de acontecimientos imprevistos. Hall estimó que aproximadamente el 80 % de las familias se comportaba de esta manera, mientras que el 20 % restante vivía al día con restricciones de liquidez.
En Interest and Prices (2003), Michael Woodford desarrolló un marco para el análisis de la política monetaria, en el que las expectativas, las rigideces nominales y la regla de tipos de interés desempeñan un papel central.
Este enfoque se relaciona con la representación habitual de la economía mediante una ecuación de demanda agregada, una relación de inflación y una regla de política monetaria.
Brecha de producción natural y relato académico
El modelo de Woodford situó el centro de la política monetaria en la producción natural, que sería el nivel de producción que se obtendría si los precios fueran perfectamente flexibles, algo imposible de determinar.
El planteo es que, ante un shock negativo de oferta, como la crisis energética posterior a la pandemia o un aumento del precio del petróleo, la capacidad productiva puede disminuir.
En ese contexto, aunque la economía entre en recesión, la brecha de producción podría ser positiva; el modelo puede interpretar esa situación como un sobrecalentamiento.
El “sobrecalentamiento” de la economía es una idea surgida con Keynes, la actividad crece por sobre las reales posibilidades y que por presión de la demanda agregada genera inflación.
Si el PIB real cae menos que la supuesta “producción natural” también se producirá un efecto similar. El modelo recomienda subir tipos de interés para contener la inflación.
Frente a esto, la receta keynesiana tradicional ante una recesión consiste en aplicar estímulos fiscales (aumentar el gasto público), asumiendo que el déficit fiscal no es un problema prioritario.
Aunque los defensores de las reglas de política monetaria afirman que estas evitaron crisis prolongadas como las de los años 70, el modelo enfrenta severas inconsistencias prácticas.
¿Por qué este modelo no funciona en la práctica?
Desde la perspectiva de la Escuela Austríaca de economía, el problema no es exclusivo de este modelo, sino de cualquier propuesta de ingeniería social que pretenda dirigir centralizadamente el mercado. Las principales objeciones a los enfoques galardonados son:
• Inobservabilidad endémica: La producción natural no se puede calcular en tiempo real; solo se estima mediante modelos econométricos con rezago temporal, lo que equivale a conducir un automóvil mirando el espejo retrovisor.
• Diagnósticos tardíos y erróneos: En 2021, tras los confinamientos, los bancos centrales asumieron que la brecha de producción era negativa y que la inflación sería meramente «transitoria». Mantuvieron las tasas de referencia al 0% mientras la inflación escalaba al 8%.
• Reacciones apresuradas: Lejos de ejecutar una estrategia planificada, las agresivas subidas de tasas de interés en 2022 fueron una respuesta improvisada para corregir su propio error de diagnóstico.
Como explicó Friedrich Hayek, el planificador central intenta fijar el precio más importante de la economía: la tasa de interés. La tasa de interés expresa la preferencia temporal de los agentes y coordina la estructura del capital en el tiempo. Al manipularla, los bancos centrales distorsionan las señales de precios, alteran los incentivos de inversión y provocan los ciclos económicos de auge y recesión artificial..
En el artículo Ciclo económico permanente y trampa de la pobreza detallé como la escuela austríaca sostiene que los ciclos económicos son causados por la expansión del crédito y la manipulación de las tasas de interés por parte de los bancos centrales.
Dominancia fiscal y dominancia monetaria.
El modelo sostiene que una subida de las tasas de interés puede contribuir a moderar la inflación al reducir determinados componentes de la demanda agregada, como el consumo familiar.
Sin embargo, el propio Robert Hall estimó en 1988 que la elasticidad de sustitución intertemporal del consumo es cercana a cero: las familias no recortan drásticamente su consumo diario solo porque suban los tipos de interés.
¿Por qué bajó la inflación entonces?
Una explicación alternativa se encuentra en la teoría fiscal del nivel de precios, desarrollada en trabajos de Michael Woodford en los años 90:
Tras la pandemia, los gobiernos emitieron billones en cheques de estímulo financiados con deuda que terminó en el balance de los bancos centrales.
La inflación no pareció nacer de un misterioso «sobrecalentamiento del consumo», sino de la emisión masiva de deuda pública sin un plan creíble de superávits futuros para devolverla.
Bajo esta óptica, la subida de tasas funciona como un conflicto institucional (el «juego de la gallina» de Sargent y Wallace, 1981).
Al encarecer el costo de la deuda, el banco central asfixia financieramente al gobierno, forzándolo a moderar el gasto.
Esta dominancia monetaria ocurre principalmente en regiones con bancos centrales independientes (como la Reserva Federal o el Banco Central Europeo), limitando la dominancia fiscal, o la predominancia del gasto, del poder ejecutivo.
Problema epistemológico (el conocimiento)
El problema del conocimiento, planteado por el economista austríaco y Nobel de Economía de 1974 Friedrich Hayek, es relevante para evaluar las limitaciones de la planificación económica.
La producción natural es una variable contrafactual que no puede observarse directamente, y su estimación está sujeta a incertidumbre.
Los bancos centrales fijan la tasa de política monetaria, que influye sobre otras tasas de interés. Desde la perspectiva austríaca, esto plantea el problema de cómo una autoridad puede determinar esa tasa sin disponer de todo el conocimiento relevante para coordinar las decisiones económicas.
Desde la perspectiva austríaca, son los precios quienes transmiten información relevante para orientar las decisiones de empresarios y familias sobre el uso de los recursos escasos. El cálculo económico de ganancias y pérdidas contribuye a evaluar esas decisiones y orientar las correcciones necesarias.
El problema de fondo: Modelos de otra ciencia
El uso de modelos matemáticos, presente en los trabajos de los actuales galardonados, forma parte de una tradición de la teoría económica neoclásica que se desarrolló inicialmente en 1871, con los aportes de Léon Walras y William Stanley Jevons.
La crítica a dicha tradición es la utilización de herramientas inadecuadas para analizar fenómenos producidos por la acción humana, propias de las ciencias naturales y aplicados a decisiones que no pueden reproducirse plenamente mediante relaciones funcionales.
Los datos del pasado pueden ajustarse a funciones matemáticas, pero eso no garantiza que los modelos resultantes permitan predecir con precisión las decisiones futuras.
La capacidad de construir modelos más consistentes, la búsqueda de conocimiento, no debe confundirse con la capacidad de dirigir la economía desde un organismo central.
Esta diferencia resulta esencial para evaluar críticamente los alcances y los límites de la política de estabilización que suele resultar en descoordinar la asignación de recursos y generar crisis recurrentes.
El caso de Uruguay: la batalla contra la inflación (2021–2025)
Un caso reciente para analizar la política monetaria en América Latina es la estrategia del Banco Central del Uruguay (BCU) tras el shock inflacionario global de 2021–2022.
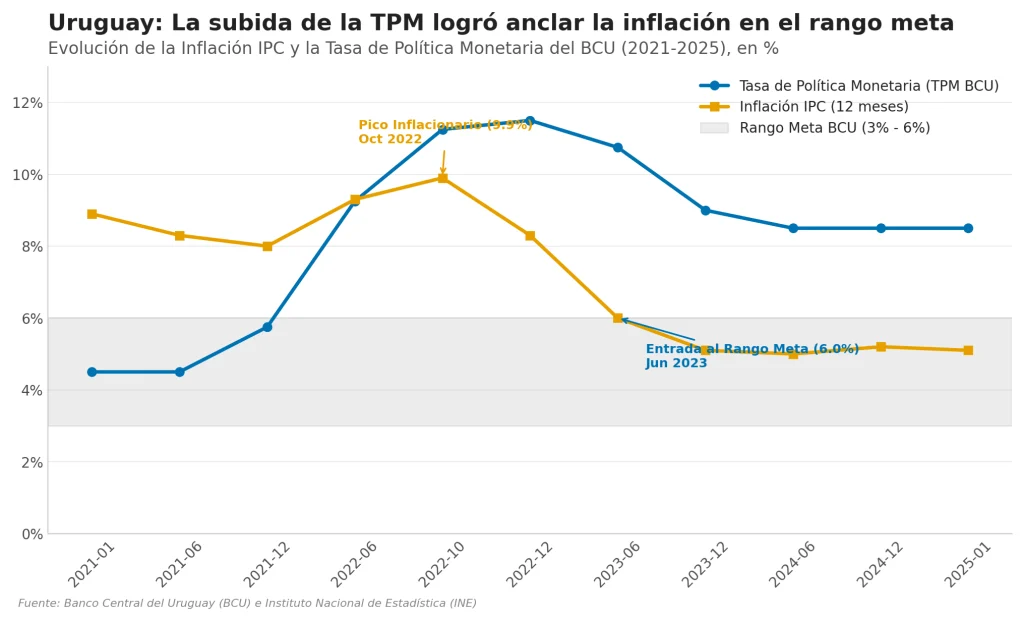
El diagnóstico y el shock (2021–2022): Tras la pandemia (con un pico de inflación del 11,05% en mayo 2020) y el aumento de los precios internacionales de la energía y los alimentos, la inflación de interanual en Uruguay se aceleró, pasando de 8,0% en 2021 hasta alcanzar un pico del 9,9% en setiembre de 2022.
Ante esta situación, el BCU aplicó la recomendación del modelo de Woodford: elevar agresivamente la Tasa de Política Monetaria (TPM) para evitar el desanclaje de las expectativas de inflación y señalar un sesgo fuertemente contractivo.
Los datos de la transición
Subida de tipos (TPM): El BCU incrementó la TPM desde un nivel del 4,5% en 2021 hasta un techo de 11,5% a finales de 2022 (citado en referencias).
Retorno al rango meta: A medida que la tasa de interés real se volvió fuertemente positiva, la inflación cayó al 6,0% en junio de 2023, logrando ingresar al rango meta oficial del BCU (3% – 6%) por primera vez en más de dos años.
Estabilización (2024–2025): Durante 2024 y comienzos de 2025, la inflación se mantuvo entre el 5,0 % y el 5,2 %. En ese período, el BCU redujo gradualmente su tasa de referencia hasta el 8,5 %.
¿Por qué funcionó en Uruguay? (Análisis teórico)
Dominancia monetaria sobre dominancia fiscal: a diferencia de Argentina, donde el déficit fiscal desbordado obligó a la emisión monetaria constante, Uruguay mantuvo un marco de regla fiscal e institucional que dio credibilidad al BCU. El mercado creyó que el Estado no financiaría su gasto con emisión, permitiendo que la subida de tipos restaurara la estabilidad.
Efecto ancla sobre expectativas: dado que en economías con alto grado de bimonetarismo (dolarizadas) la inflación tiende a ser persistente, la señal firme del BCU fue decisiva para moderar los reajustes salariales y los precios clave de la economía.
La cuestión adquiere especial relevancia para Uruguay. Disponemos de instituciones consolidadas, décadas de experiencia en el uso de instrumentos de política macroeconómica administrando variables monetarias y fiscales, y aun así enfrentamos dificultades persistentes para elevar la productividad y salir del magro crecimiento.
No obstante, la estabilidad macroeconómica es una condición necesaria pero no suficiente. Mantener los equilibrios financieros no garantiza por sí solo la innovación, la formación de capital ni la eliminación de trabas institucionales que frenan la productividad del país.
Conclusión: la lección que el Nobel no aborda.
La academia reconoce modelos matemáticos elegantes, pero omiten la lección fundamental de la última crisis inflacionaria: los mercados no son motores que se puedan dirigir ajustando palancas invisibles.
La inflación no fue un accidente de la «producción natural», sino el resultado inevitable del intervencionismo fiscal y monetario.
No obstante, desde el punto de vista austríaco, los comportamientos que se intentan modelar no pueden ser representados por ecuaciones matemáticas, porque las acciones humanas constituyen relaciones que no son de tipo funcional.
Cualquier intervención estatal al no contar con la información que se requeriría para minimizar el riesgo es distorsiva, las señales para coordinar las acciones de miles de millones de individuos que no se conocen, a lo largo del globo, están determinadas por los precios y el cálculo del beneficio empresarial.
Referencias y bibliografía
Publicaciones clave de los galardonados (Nobel 2026)
Hall, Robert E. (1978). «Stochastic Implications of the Life Cycle-Permanent Income Hypothesis: Theory and Evidence«. Journal of Political Economy, 86(6), 971–987. (Trabajo pionero en el Journal of Political Economy donde demuestra que, bajo la hipótesis de la renta permanente y expectativas racionales, el consumo personal sigue un paseo aleatorio (random walk))
Robert E. Hall y Frederic S. Mishkin. (1982). «The Sensitivity of Consumption to Transitory Income: Estimates from Panel Data on Households«. Econometrica, Vol. 50, No. 2, pp. 461–481.
Hall, Robert E. (1988). «Intertemporal Substitution in Consumption». Journal of Political Economy, 96(2), 339–357.
Woodford, Michael (2001). «Fiscal Requirements for Price Stability». Journal of Money, Credit and Banking, 33(3), 669–728.
Woodford, Michael (2003). Interest and Prices: Foundations of a Theory of Monetary Policy. Princeton University Press. (La obra de referencia publicada por Princeton University Press que formaliza el modelo neokeynesiano de tres ecuaciones utilizado hoy por los bancos centrales)
Fundamentos macroeconómicos y Teoría Fiscal del Nivel de Precios
Lucas, Robert E. (1976). «Econometric Policy Evaluation: A Critique». Carnegie-Rochester Conference Series on Public Policy, 1, 19–46.
Sargent, Thomas J., & Wallace, Neil (1981). «Some Unpleasant Monetarist Arithmetic». Federal Reserve Bank of Minneapolis Quarterly Review, 5(3), 1–17.
Crítica Austríaca
Hayek, Friedrich A. von (1945). «The Use of Knowledge in Society». American Economic Review, 35(4), 519–530.
Datos locales y fuentes de consulta
Banco Central del Uruguay (BCU): Comunicado de política monetaria (30/dic/2022) sobre el incremento de la TPM a 11,50%
Instituto Nacional de Estadística (INE): Informes históricos del Índice de Precios al Consumo (IPC), Uruguay
Rallo, Juan Ramón (2026). «Nobel de Economía 2026: por qué debemos subir los tipos contra la inflación«. Fuente audiovisual (YouTube).